Transparence
La méthode, et qui est derrière
Un outil qui affiche un risque fiscal en euros doit dire comment il le calcule. Voici la méthode complète, les hypothèses retenues et leurs limites, et qui est derrière Contrôle Blanc.
Mise à jour : 31 octobre 2026
Qui est derrière
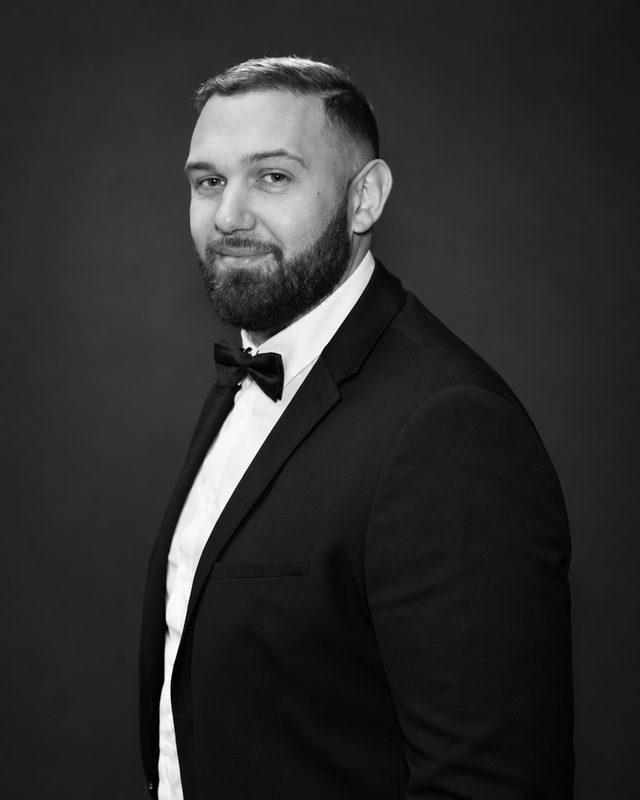
J'ai dirigé deux sociétés en France, et j'ai connu deux contrôles fiscaux. Pris par le travail, j'ai laissé des erreurs s'accumuler dans ma comptabilité sans les voir, et je les ai découvertes en même temps que l'inspecteur.
Une phrase de ce contrôle m'est restée : l'inspecteur m'a rappelé que je devais gérer ma société « en bon père de famille ». Il avait raison. On peut confier sa comptabilité à un professionnel, mais c'est le dirigeant qui en répond. Savoir ce qui se passe dans sa société, avant un redressement qu'on pense ne jamais avoir, c'est notre responsabilité.
Ces contrôles ont pesé lourd : aucune de ces deux sociétés n'existe aujourd'hui. C'est ce qui m'a fait comprendre qu'on ne découvre pas l'état de sa comptabilité le jour où l'inspecteur arrive.
Ce qui m'a manqué, les deux fois : avant le contrôle, un moyen simple de voir ma comptabilité comme le vérificateur allait la voir, pour corriger à temps. Et pendant, comprendre comment la procédure se déroule, quels délais tenir et sur quoi j'allais devoir répondre.
Contrôle Blanc, c'est l'outil que j'aurais voulu avoir. Il ne remplace pas un expert-comptable : il permet d'arriver devant lui, et devant le contrôleur, en sachant de quoi on parle.
Jérémy Couture, fondateurContrôle Blanc est édité par Lynca LLC, dont il est le dirigeant · mentions légales
Pourquoi le FEC est le point d'entrée
Une entreprise qui tient sa comptabilité avec un logiciel doit remettre son FEC dès le début d'une vérification (livre des procédures fiscales, article L47 A). Et la sélection des entreprises contrôlées est de plus en plus automatisée : selon le rapport d'activité 2025 de la DGFiP, 56 % des contrôles concernant les professionnels sont programmés grâce à l'intelligence artificielle et au datamining. Les anomalies visibles dans les données comptent donc dès le choix des dossiers.
La note sur 100
Chaque test reçoit un poids selon la gravité de ce qu'il mesure ; les 18 poids totalisent 100. Un test « à corriger » retire tout son poids, un test « à vérifier » en retire la moitié, un test conforme ne retire rien. Niveaux : 85 et plus, solide ; 70 à 84, correct ; 50 à 69, fragile ; moins de 50, exposé.
| Chapitre | Test | Poids |
|---|---|---|
| Le fichier | Conformité du FEC | 12 |
| Le fichier | Numérotation et chronologie | 7 |
| Le fichier | Loi de Benford | 3 |
| Le fichier | Montants ronds | 2 |
| Le fichier | Comptes d'attente | 2 |
| La TVA | Cohérence de la TVA | 12 |
| La TVA | Factures en double | 8 |
| La TVA | TVA récupérée à tort | 5 |
| L'argent | Solde de caisse | 9 |
| L'argent | Compte courant d'associé | 7 |
| L'argent | Paiements en espèces | 5 |
| L'argent | Créances clients | 2 |
| L'argent | Fournisseurs débiteurs | 1 |
| Les charges | Dépenses sans justificatif | 15 |
| Les charges | Matériel passé en charges | 3 |
| Les charges | Dépenses personnelles | 3 |
| Les charges | Amendes et pénalités | 2 |
| Les charges | Dépenses du week-end | 2 |
Le risque estimé en euros
Pour chaque test chiffrable, on estime ce qu'un rehaussement coûterait sur l'exercice analysé, avec des hypothèses simples et publiques :
- Charge rejetée (sans justificatif, en double, personnelle, matériel à immobiliser) : la TVA déduite à reverser, plus l'impôt sur les sociétés sur la charge réintégrée, au taux réduit de 15 % si le résultat de l'exercice ne dépasse pas 42 500 €, sinon au taux normal de 25 %. Pour le matériel, seule la part non amortissable de l'année (deux tiers sur un amortissement de trois ans) est retenue.
- TVA : la TVA qui aurait dû être collectée sur les mois ou ventes atypiques, au taux habituel constaté dans le fichier ; TVA non récupérable reprise en totalité.
- FEC non conforme : l'amende de 5 000 € par exercice prévue par la loi.
- Espèces : l'amende pouvant atteindre 5 % des paiements au-delà du plafond de 1 000 €.
- Amendes déduites et pertes sur créances non justifiées : l'impôt correspondant, plus la TVA récupérée sur les pertes.
- Non chiffrés : caisse négative, compte courant d'associé débiteur, comptes d'attente et fournisseurs débiteurs. Leur conséquence dépend trop de la situation (reconstitution du chiffre d'affaires, revenus distribués…) pour être estimée honnêtement.
Le total de l'exercice est ramené à douze mois puis multiplié par trois, la durée habituelle du droit de reprise. S'y ajoutent les intérêts de retard à 0,20 % par mois, calculés sur une durée moyenne de 18 mois, et deux scénarios de majoration : 40 % en cas de manquement délibéré, 80 % en cas de manœuvres frauduleuses. Le scénario de bonne foi, sans majoration, est toujours affiché en premier.
Les limites, dites franchement
- L'outil lit les écritures, pas les pièces : une alerte n'est pas une faute, et l'absence d'alerte n'est pas une garantie.
- Les montants sont des ordres de grandeur, calculés avec des hypothèses générales : régime d'imposition, exonérations ou règles propres à une activité peuvent les changer.
- Les 18 tests couvrent les premières vérifications d'un FEC, pas l'ensemble d'une vérification de comptabilité.
- Le résultat est un pré-diagnostic indicatif, à lire avec un expert-comptable ou un avocat fiscaliste. Ce n'est ni un conseil, ni un avis sur une situation particulière.
Ce qui reste sur ton ordinateur, et ce qui part
L'analyse du FEC se fait entièrement dans ton navigateur : le fichier n'est jamais envoyé. Seules deux fonctions facultatives envoient des données, uniquement quand tu les utilises et après ton accord explicite : l'assistant (ta question et le résumé du rapport) et la lecture d'un courrier fiscal (les pages que tu déposes). Pour un rapport payant, seule une empreinte du fichier est transmise. Le détail est dans la politique de confidentialité.
Sources
- Livre des procédures fiscales : articles L47 A (remise du FEC), L57 et L57 A (procédure de rectification), L169 et L176 (droit de reprise).
- Code général des impôts : article 1727 (intérêt de retard de 0,20 % par mois), article 1729 (majorations de 40 % et 80 %), article 1729 D (amende pour FEC non conforme), article 219 (taux d'impôt sur les sociétés).
- DGFiP, rapport d'activité 2025 : part des contrôles programmés par intelligence artificielle et datamining.
- Mark Nigrini, seuils d'écart pour le test de Benford sur le premier chiffre.